Isuzu D-Max Versicherung
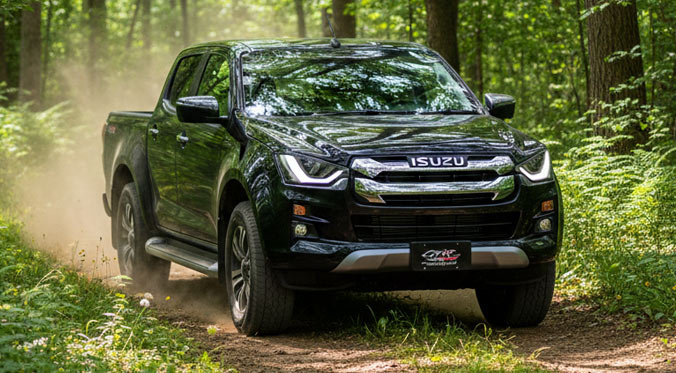
Isuzu D-Max Versicherung: Optimaler Schutz für Ihren Pickup
Ihr Spezialmakler für Pickup-Versicherungen
Der Isuzu D-Max gehört weltweit zu den geschätztesten Arbeitstieren unter den Pickups. Als echtes Nutzfahrzeugkonzept konzipiert, verbindet er eine beeindruckende Nutz- und Anhängelast mit moderner Technik und Gelände-Performance. Standardmäßige Vergleichsportale stoßen bei der Tarifierung von solchen Spezialfahrzeugen jedoch schnell an ihre Grenzen.
Als spezialisierter Versicherungsmakler für Pickups und Nutzfahrzeuge kennen wir die Besonderheiten des Isuzu D-Max bis ins Detail. Ob Sie den D-Max im gewerblichen Einsatz auf der Baustelle, im Forst- und Landwirtschaftsbetrieb oder privat für Offroad-Touren und Anhängertransporte nutzen: Wir finden für Sie die maßgeschneiderte Versicherungslösung mit dem besten Preis-Leistungs-Verhältnis. Durch unseren Zugriff auf Spezialtarife und branchenspezifische Sonderkonditionen sichern wir Ihr Fahrzeug optimal ab – ohne unnötige Mehrkosten.
Wird der Isuzu D-Max als LKW oder PKW versichert?
Ebenso wie bei anderen Pickups sorgt die Einstufung des Isuzu D-Max bei Haltern häufig für Unsicherheit. Auch hier unterscheidet man zwischen der zulassungsrechtlichen Einstufung, der steuerlichen Behandlung und der versicherungstechnischen Einstufung:
- Zulassung und Steuer: In Deutschland und Österreich wird der Isuzu D-Max ab Werk behördlich in der Regel als LKW / Offenes Fahrzeug (Fahrzeugklasse N1) zugelassen, da die Ladefläche das primäre Nutzungsmerkmal darstellt. Die Kfz-Steuer wird dadurch primär nach dem zulässigen Gesamtgewicht bemessen.
- Die Versicherung (Der entscheidende Unterschied):
- Einstufung als LKW im Werkverkehr / Güterverkehr (bis 3,5 t Gesamtgewicht): Bei der klassischen LKW-Versicherung greift nicht das Typklassen-System für PKWs. Die Versicherungsprämie berechnet sich stattdessen auf Basis der Motorleistung (kW/PS), der Nutzlast sowie der Verwendungsart (rein private Fahrten vs. gewerblicher Güter- oder Werkverkehr). LKW-Tarife nutzen zudem eine abweichende Schadenfreiheitsrabatt-Staffel (SF-Klassen).
- Einstufung als PKW: Da ein Isuzu immer als LKW zugelassen wird, kann keine PKW-Versicherung verwendet werden. Eine Autoversicherung ist hier nicht möglich!
Unser Makler-Tipp: Fragen Sie einfach bei uns an und wir geben Ihnen das richtig und passende Angebot zur Versicherung Ihres Isuzu Pickups.
Modellübersicht: Die Isuzu D-Max Generationen
Für die exakte Berechnung des Versicherungsbeitrags ist das jeweilige Baujahr und die Modellvariante entscheidend. Isuzu hat den D-Max über mehrere Generationen kontinuierlich weiterentwickelt:
Aktuelle Modelle (3. Generation & Modellpflege)
Die 3. Generation besticht durch eine extrem steife Rahmenkonstruktion, bis zu 3,5 Tonnen Anhängelast, rund 1,1 Tonnen Nutzlast sowie modernste Assistenzsysteme (ADAS). Der D-Max ist in den drei Kabinentypen Single Cab (Einzelkabine mit maximaler Ladefläche), Space Cab (Anderthalbkabine mit Notsitzen/Zusatzraum) und Double Cab (Doppelkabine mit 5 Vollwert-Sitzplätzen) verfügbar.
- D-Max L (Basis):
- Technik: Pragmatische Ausstattung, robuster Allradantrieb, angetrieben vom effizienten 1.9-Liter-Turbodiesel oder dem weiterentwickelten 2.2-Liter-Diesel.
- Einsatzzweck: Unverwüstlicher Lastenträger für Handwerksbetriebe, Bauunternehmungen, Kommunalbetriebe und Agrarwirtschaft.
- D-Max LS:
- Technik: Erweiterte Komfortfeatures wie Sitzheizung, Klimaanlage und Leichtmetallfelgen.
- Einsatzzweck: Ausgewogener Allrounder für Gewerbetreibende, die das Fahrzeug auch für alltägliche Privatfahrten nutzen.
- D-Max LSE:
- Technik: Hochwertige Ausstattung mit LED-Scheinwerfern, Infotainment-Touchscreen, Klimaautomatik und Lederapplikationen.
- Einsatzzweck: Ideal für Vielfahrer, Freiberufler und Zugfahrzeug-Anwender, die nicht auf Komfort verzichten möchten.
- D-Max V-CROSS:
- Technik: Das Topmodell mit markantem Offroad-Styling, Premium-Interieur, Diff-Sperre an der Hinterachse und voller Assistenzpaket-Ausstattung.
- Einsatzzweck: Exklusiver Lifestyle-Pickup für Geländeeinsätze, Jagd, Camping und schwere Anhänger (Boote, Pferdetrailer).
Historische Modelle (1. und 2. Generation)
Auf dem Gebrauchtwagenmarkt sind die älteren Baureihen aufgrund ihrer Langlebigkeit und zuverlässigen Motorentechnik extrem gefragt.
- Isuzu D-Max 1. Generation (2002–2012):
- Technik: Bekannt für die bewährten 2.5-Liter- und 3.0-Liter-Common-Rail-Dieselmotoren (4JK1 / 4JJ1).
- Einsatzzweck: Der Pionier, der Isuzu auf dem globalen Pickup-Markt etablierte – schlicht, extrem belastbar und mechanisch robust.
- Isuzu D-Max 2. Generation (2012–2019):
- Technik: Zunächst mit dem kraftvollen 2.5-Liter-Twin-Turbo-Diesel, ab 2017 mit dem strömungs- und verbrauchsoptimierten 1.9-Liter-Euro-6-Diesel (RZ4E).
- Einsatzzweck: Beliebter Allrounder auf dem Nutzfahrzeugmarkt mit verbessertem Langstreckenkomfort und höherer Sicherheit.
Was beeinflusst den Versicherungsbeitrag beim Isuzu D-Max?
Da der Isuzu D-Max häufig als echtes Arbeitstier genutzt wird, berechnen die Versicherungsgesellschaften das Risiko anhand folgender Kernkriterien:
- Nutzungsbereich und Zweck: Die rein private Nutzung (z. B. für Freizeit, Outdoor und Camping) führt in der Regel zu günstigeren Prämien als der Einsatz im gewerblichen Nah- oder Fernverkehr.
- Motorisierung und Modellvariante: Ein voll ausgestatteter D-Max V-CROSS weist einen deutlich höheren Wiederbeschaffungswert auf als eine Basis-Einzelkabine, was sich auf die Kaskoprämie auswirkt.
- Fahrerkreis: Ein fester, eingegrenzter Fahrerkreis (z. B. nur der Halter und Partner) ist preiswerter als eine Police für wechselnde Angestellte oder Mitarbeiter im Betrieb.
- Schadenfreiheitsklasse (SF-Klasse): Unfallfreie Jahre senken die Prämie massiv. Beim Übertrag von PKW auf LKW-Einstufungen achten wir darauf, dass Ihre hart erarbeiteten SF-Rabatte nicht verloren gehen.
- Fahrleistung pro Jahr: Je höher die jährliche Kilometerleistung, desto höher ist die statistische Risikoeinstufung.
- Unterstellung: Das Parken in einer verschlossenen Garage oder auf einem umzäunten Firmengelände wirkt sich prämienmindernd aus.
Welcher Versicherungsschutz ist für den D-Max ratsam?
Um im Schadenfall nicht auf hohen Kosten sitzenzubleiben, empfehlen wir für den Isuzu D-Max folgende Bausteine:
- Kfz-Haftpflichtversicherung: Die gesetzliche Pflichtdeckung. Wir empfehlen eine Pauschaldeckung von mindestens 100 Millionen Euro für Personen-, Sach- und Vermögensschäden.
- Teilkaskoversicherung: Deckt unverschuldete Risiken ab. Besonders wichtig beim D-Max: Unfälle mit Schalenwild / Tieren aller Art, Sturmschäden, Hagel, Glasbruch, Diebstahl sowie Marder- und Tierbisse samt Folgeschäden.
- Vollkaskoversicherung: Dringend empfohlen bei Neuwagen, Leasing- und Finanzierungsfahrzeugen. Übernimmt eigene Unfallschäden am D-Max sowie Schäden durch Vandalismus.
- Wichtige Zusatzbausteine für D-Max-Besitzer:
- Mitversicherung von Sonderausstattungen & Zubehör: Wichtig für Hardtops, Laderaumabdeckungen, Seilwinden, Höherlegungsfahrwerke oder Unterfahrschutz. Diese Umbauten müssen im Vertrag namentlich mitversichert werden.
- GAP-Deckung (Differenzkasko): Essenziell bei Leasing oder Finanzierung, um im Falle eines Totalschaldens die finanzielle Lücke zwischen Buchwert und Wiederbeschaffungswert abzudecken.
- Erweiterter Tierschaden-Schutz: Deckung bei Zusammenstößen mit Tieren aller Art (nicht nur Wildtiere).
Ihr individuelles Versicherungsangebot für Isuzu D-Max
Nutzen Sie das Know-how unseres Expertenteams. Als spezialisierter Versicherungsmakler sichern wir Ihren Isuzu D-Max passgenau und zu Top-Konditionen ab.
Bekomme ich eine eVB-Nummer für die Kfz-Zulassung?
Ja, mit dem kostenlosen Versicherungsangebot erhalten Sie auch die eVB-Nummer für die Zulassung Ihres Isuzu D-Max auf der Zulassungsstelle. Bereits mit der eVB-Nummer wird die richtige Versicherungsart (LKW-Zulassung) hinterlegt. Eine eVB-Nummer von einer PKW-/Autoversicherung kann und darf nicht verwendet werden!
Service bei Versicherungswechsel
Wenn Sie die Versicherung für Ihren Isuzu D-Max wechseln möchten, dann bieten wir Ihnen hierfür den vollständigen Service ohne Aufpreis. Der Service beinhaltet die Überprüfung der bisherigen Versicherung (Versicherungsablauf, Schadenfreiheitsklasse, Kündigungsrecht), die Kündigung Ihrer bisherigen Versicherung sowie der Antrag für die neue Versicherung einschl. Übernahme der Schadenfreiheitsklassen. Sie haben also keinen Aufwand bei einem Versicherungswechsel und können sich entspannt zurücklehnen.